A erosão do capital público em Portugal
Um novo estudo de Miguel Faria e Castro (Federal Reserve Bank de St. Louis) mede, pela primeira vez de forma sistemática e atualizada, o que uma década de subinvestimento fez ao stock de capital público português — e o que isso já custou em PIB.
AGO 2026·Fonte: Faria-e-Castro (2026), FRB St. Louis
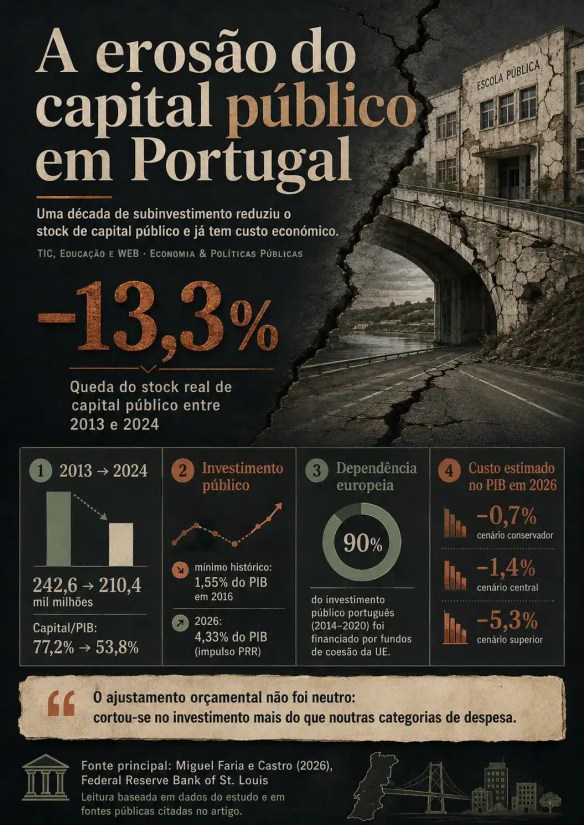
13,3%
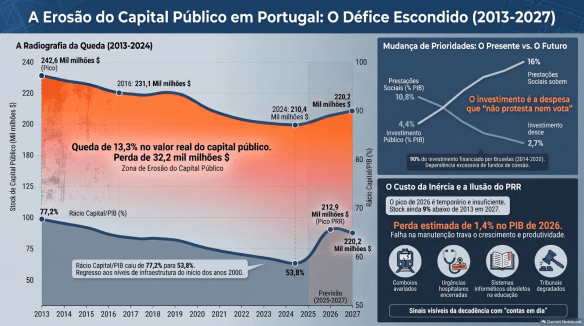
Queda do stock real de capital público entre o pico de 2013 e 2024 — de 242,6 para 210,4 mil milhões de dólares internacionais de 2017. Em % do PIB, o rácio caiu de 77,2% para 53,8%.
Todos os anos, entre 2013 e 2024, o stock de capital público português foi um pouco menor do que no ano anterior. Não por causa de uma crise pontual, mas porque o investimento público deixou de ser suficiente para repor aquilo que a depreciação vai consumindo — estradas, escolas, hospitais, tribunais, redes de água e energia. É essa a conclusão central do estudo The Erosion of Public Capital in Portugal, publicado em agosto de 2026 por Miguel Faria e Castro, economista português no Federal Reserve Bank de St. Louis, que atualiza a série de capital público do FMI com dados da Comissão Europeia (AMECO, vintage de julho de 2026) até 2027.
O exercício não é uma opinião sobre política orçamental. É um exercício contabilístico — o próprio autor sublinha isso repetidamente — que aplica o método do inventário permanente para reconstruir, ano a ano, quanto capital público o país efetivamente tem, depreciação incluída. E o resultado desenha, com números, uma história que os relatórios do Conselho das Finanças Públicas e do Banco de Portugal já vinham sinalizando: o Estado português está, em termos reais, a investir hoje ao nível dos anos 2000 — para uma economia bastante maior e mais exigente.
01 — A escala do problema. Uma década em que o investimento não chegou para a manutenção
O investimento público em Portugal caiu de forma acentuada depois de 2010, atingindo um mínimo histórico de 1,55% do PIB em 2016. Nesse ano, o valor necessário apenas para preservar o stock de 2013 — sem o aumentar — rondava os 3,5% do PIB. A diferença entre os dois números é, na prática, desinvestimento acumulado: capital que se perde silenciosamente, ano após ano, sem que nenhuma decisão orçamental isolada pareça, à data, dramática.
Tabela — observações selecionadas (mil milhões de dólares internacionais de 2017)
| Ano | Investimento | Stock de capital | Capital/PIB |
|---|---|---|---|
| 2013 | 8,7 | 242,6 | 77,2% |
| 2019 | 6,6 | 219,1 | 61,2% |
| 2020 | 7,6 | 215,4 | 65,6% |
| 2024 | 10,6 | 210,4 | 53,8% |
| 2025 (est.) | 11,9 | 211,0 | 53,0% |
| 2026 (est.) | 17,5 | 212,9 | 52,6% |
| 2027 (est.) | 11,7 | 220,2 | 53,4% |
O estudo é explícito quanto ao que este número não capta: o rácio capital/PIB não é uma “fatia” do PIB, é apenas uma normalização de escala, e pode subir em anos de recessão mesmo com o stock a cair — como aconteceu em 2020. Ainda assim, a trajetória de fundo é inequívoca: o pico é 2013, a queda é praticamente ininterrupta até 2024, e mesmo o forte investimento estimado para 2026 (impulsionado pelo PRR) só devolve o stock a cerca de 9,2% abaixo do pico de 2013 em 2027 — não o repõe.
02 — A composição do ajustamento. O que se cortou e o que não se cortou
A parte mais reveladora do estudo talvez não seja o número da queda, mas a comparação com o que aconteceu ao resto da despesa pública no mesmo período, usando a mesma fonte (AMECO) e a mesma base de comparação.
Entre 1995 e 2024, o investimento público caiu de 4,4% para 2,7% do PIB. No mesmo intervalo, o consumo público praticamente não se mexeu (de 17,5% para 16,8%), e as prestações sociais em dinheiro subiram de forma substancial, de 10,8% para 16,0% do PIB. Olhando apenas para o período pós-crise da dívida soberana, entre 2010 e 2024, o investimento foi reduzido a quase metade (de 5,3% para 2,7%), o consumo público desceu de 20,6% para 16,8%, e as prestações sociais recuaram muito pouco, de 16,6% para 16,0%.
“O ajustamento orçamental não foi neutro entre categorias de despesa: a despesa de investimento pode ser comprimida rapidamente porque a deterioração dos serviços correspondentes é adiada, enquanto cortes no consumo corrente e nas transferências são imediatamente visíveis para famílias e funcionários públicos.”
É esta assimetria política — não apenas orçamental — que o autor identifica como mecanismo central: cortar investimento melhora o saldo orçamental de imediato, sem fechar de imediato uma estrada ou um hospital. O custo aparece mais tarde, disperso, difícil de atribuir a uma decisão concreta.
03 — Juros mais baixos, investimento na mesma. Não foi falta de dinheiro barato
Um dos gráficos do estudo compara diretamente o investimento público em % do PIB com a taxa de juro média da dívida pública portuguesa. Não há uma relação mecânica entre as duas séries, mas o padrão é claro: durante grande parte do período pós-crise da dívida soberana, a taxa de juro implícita caiu de forma sustentada — e o investimento manteve-se comprimido. O financiamento mais barato não se traduziu, por si só, em mais formação de capital público.
04 — Uma soberania emprestada. O peso desproporcional dos fundos europeus
Este ponto não consta do estudo de Faria e Castro, mas ajuda a explicar o padrão que ele documenta: um relatório do Tribunal de Contas Europeu, divulgado em 2025, calculou que 90% do investimento público português entre 2014 e 2020 foi financiado por fundos de coesão europeus — a percentagem mais alta de toda a União Europeia, muito acima da média comunitária de 14% e de países como Espanha (25%) ou Itália (17%).
A leitura não é isenta de ambiguidade: os fundos permitiram executar investimento que, de outra forma, talvez não tivesse acontecido. Mas um país que investe sobretudo com dinheiro alheio tende a investir no que é elegível a formulário europeu, não necessariamente no que é prioritário a nível nacional — e fica estruturalmente dependente do calendário e das regras de Bruxelas para manter qualquer nível mínimo de formação de capital.
05 — O custo em PIB. Quanto já perdemos com isto
A parte mais especulativa do estudo — e o autor é cuidadoso a sublinhá-lo — é a tentativa de traduzir esta erosão em efeito sobre o PIB. Usando uma função de produção Cobb-Douglas calibrada com elasticidades da literatura económica (entre 0,05 e 0,39, com um valor central de 0,10), o exercício estima que a diferença entre o stock efetivamente observado e um cenário em que Portugal se tivesse limitado a preservar o stock de 2013 corresponde a um PIB per capita e uma produtividade do trabalho em 2026 entre 0,7% e 5,3% mais baixos do que seriam — 1,4% na calibração central —, equivalente a um travão médio ao crescimento anual de 0,05 a 0,42 pontos percentuais entre 2013 e 2026.
Efeito calibrado da queda de capital público sobre o PIB de 2026
| η assumido | Gap de PIB, 2026 | Travão médio anual |
|---|---|---|
| 0,05 (conservador) | −0,7% | −0,05 p.p. |
| 0,10 (central) | −1,4% | −0,11 p.p. |
| 0,39 (superior) | −5,3% | −0,42 p.p. |
Exercício contabilístico de equilíbrio parcial — não uma estimativa causal. Fonte: Faria e Castro (2026), Tabela 3.
O autor é explícito: as regressões que associam crescimento do capital público a crescimento da produtividade do trabalho mostram uma correlação positiva (um coeficiente de cerca de 0,41 no mesmo ano, estatisticamente significativo), mas não identificam causalidade. O exercício calibrado deve ler-se como um benchmark contabilístico disciplinado, não como prova de que a queda do capital público causou, mecanicamente, o hiato de produção estimado.
06 — Dois canais. Porque é que capital público importa para a produtividade
- 01 Capital público entra diretamente na produção privada: estradas, portos, redes de energia e água e sistemas digitais reduzem custos de transporte, coordenação e transação para as empresas. Quando estes sistemas ficam congestionados, pouco fiáveis ou tecnologicamente obsoletos, as empresas precisam de mais tempo e recursos para produzir o mesmo.
- 02 Capital físico é complementar ao trabalho na provisão de serviços públicos: a educação depende de professores, mas também de escolas e laboratórios adequados; a saúde depende de profissionais, mas também de hospitais e equipamento de diagnóstico. Uma queda na quantidade ou qualidade destes ativos pode reduzir bem-estar presente e produtividade futura.
Leitura
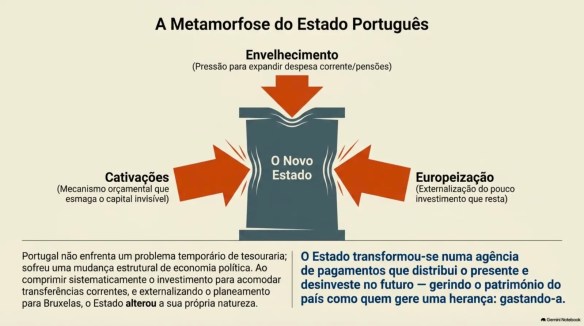
O estudo de Faria e Castro é cuidadoso a manter distância entre a contabilidade e a interpretação política — fala em “possível mudança estrutural na economia política da despesa pública”, ligada ao envelhecimento demográfico, e classifica essa leitura como “necessariamente especulativa”. É uma prudência que se compreende: o autor escreve de um banco central, para um público técnico, sobre dados que ele próprio construiu.
Dito isto, os números que o estudo produz são difíceis de ler de outra forma que não seja política. Entre 1995 e 2024, as prestações sociais em dinheiro subiram de 10,8% para 16% do PIB; o investimento desceu de 4,4% para 2,7%. Não foi um acaso orçamental repetido trinta anos seguidos — foi uma prioridade sustentada, governo após governo. E boa parte do pouco investimento que se manteve não foi decidido em Lisboa, mas desenhado para caber nas regras de programas europeus: 90% financiado por Bruxelas entre 2014 e 2020, a maior dependência de toda a UE.
O pico de investimento anunciado para 2026 — 4,33% do PIB, o maior valor desde antes da crise da dívida soberana — não desmente nada disto. É PRR, tem prazo de validade, cai para 2,83% já em 2027, e mesmo executado na íntegra deixa o stock de capital público 9% abaixo do que era em 2013. Uma transferência europeia com data de fim não é uma política de investimento nacional.
Talvez a frase mais honesta do estudo seja também a mais desconfortável: a erosão do capital público “não é apenas uma série estatística que caiu, mas pode revelar um desajuste crescente entre os ativos disponíveis ao Estado e os serviços que a sociedade espera que ele preste.” Chame-se-lhe mudança estrutural, ou chame-se-lhe o que é — décadas de contas certas feitas à custa da única despesa que não protesta, não faz greve e não vota: aquela cujo custo só se nota anos depois, quando o comboio avaria, a urgência fecha, ou o tribunal não tem sistema informático a funcionar.
Fontes
- Faria-e-Castro, M. (2026). The Erosion of Public Capital in Portugal. Federal Reserve Bank of St. Louis. Nota técnica, agosto de 2026.
- Tribunal de Contas Europeu (2025). The Future of EU Cohesion Policy — O futuro da política de coesão da UE: Tirar lições do passado. Relatório citado em: ECO, Euronews e CNN Portugal, junho–julho de 2025.
- Banco de Portugal (2026). A evolução do investimento e do stock de capital público. Boletim Económico, junho de 2026, Caixa 9.
- Conselho das Finanças Públicas (2026). Evolução orçamental das administrações públicas em 2025.
#ticeweb
Nível de confiança — Alto para os dados extraídos diretamente do estudo (stock, investimento, rácios, composição da despesa) e para a dependência de fundos de coesão (múltiplas fontes jornalísticas convergentes sobre o mesmo relatório do Tribunal de Contas Europeu). Médio para as estimativas calibradas de impacto no PIB, que o próprio autor classifica como exercício contabilístico de equilíbrio parcial, não causal.
Limitações — Os valores de 2025–2027 são estimativas/previsões AMECO, não dados executados. O modelo de elasticidade capital público→PIB assume tudo o resto constante (emprego, capital privado, produtividade) e não incorpora efeitos de crowding-in nem a qualidade ou eficiência do investimento realizado.

As corretas decisões económicas são contrariadas por convenientes decisões políticas.
Pingback: Dois fantasmas e uma bazuca: o que uma peça de teatro ensina sobre dinheiro fácil e cidadania - TIC, Educação e Web